Le calcul de l'écart d'inventaire repose sur une soustraction simple : écart = stock réel - stock théorique. On le convertit ensuite en valeur, en multipliant par le prix d'achat unitaire, puis en taux, pour comparer les références entre elles et suivre la fiabilité des stocks dans le temps.
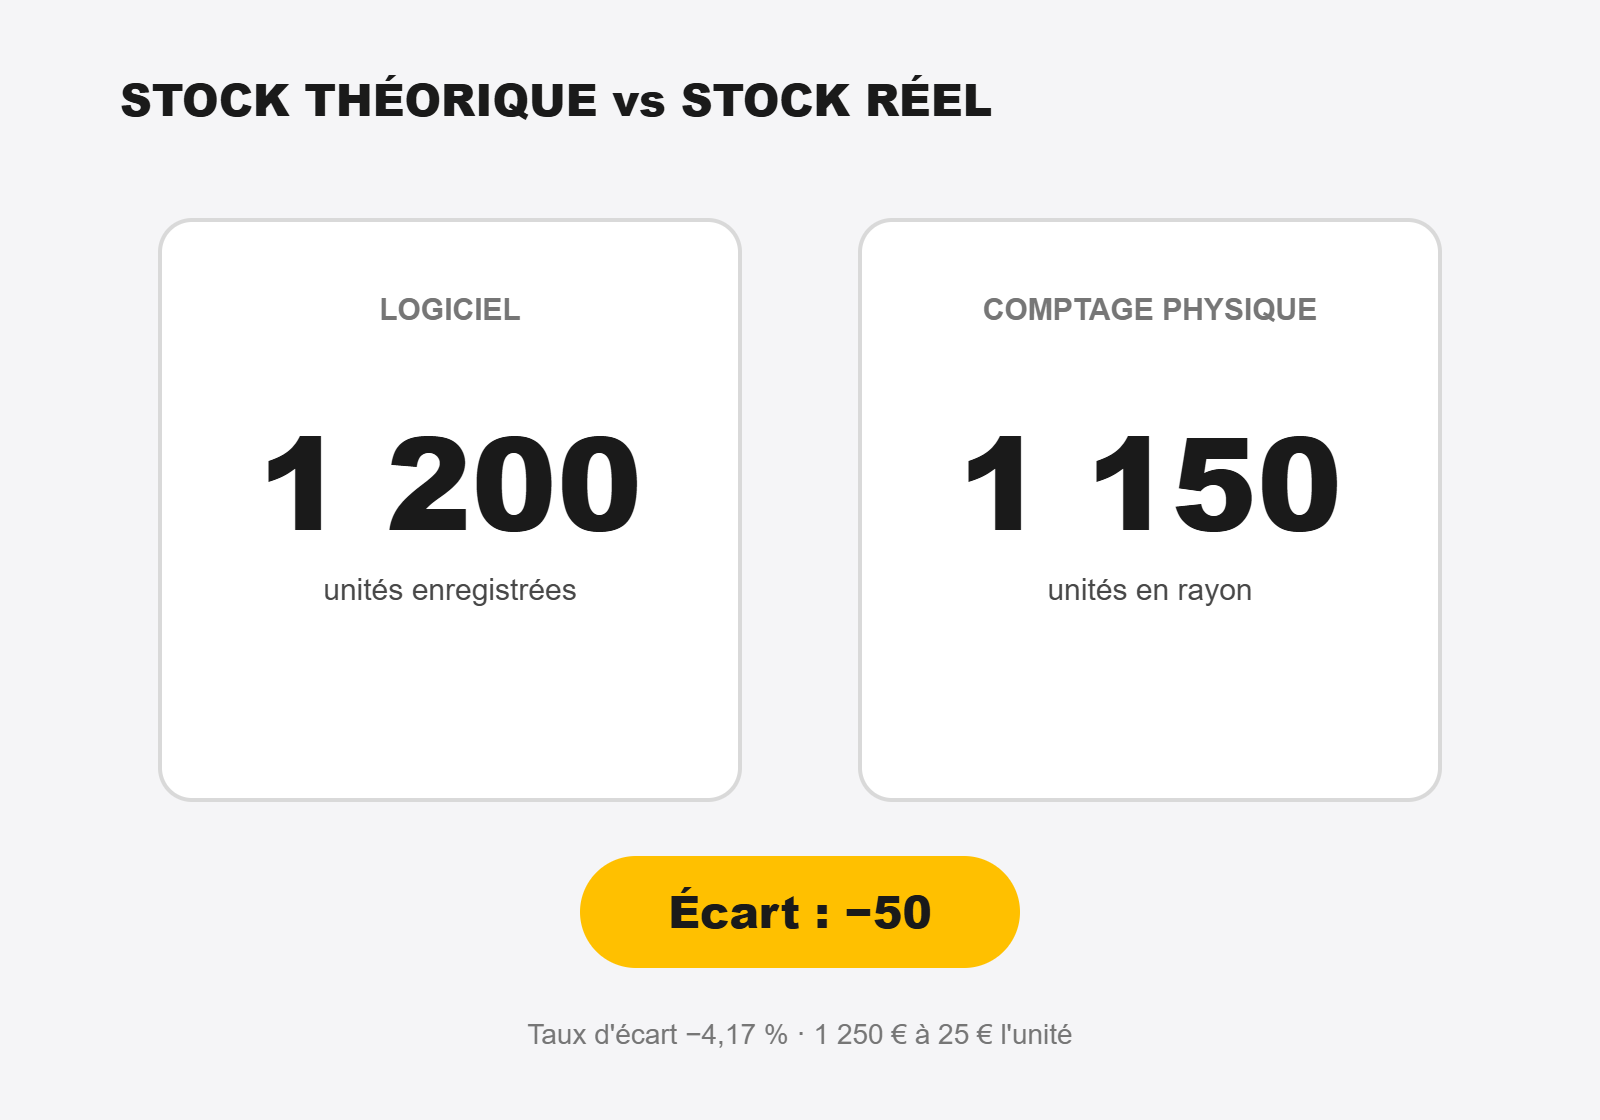
Exemple utilisé dans le tableau : le système annonce 1 200 unités, le comptage en trouve 1 150, au prix d'achat de 25 € l'unité. Sur l'ensemble de l'inventaire, 60 références sur 500 comptées présentent un écart.
| Indicateur | Formule | Exemple | Ce qu'il mesure |
|---|
| Écart en quantité | Stock réel - stock théorique | 1 150 - 1 200 = -50 unités | Un manquant (résultat négatif) ou un excédent (résultat positif) |
| Écart en valeur | Écart en quantité × prix d'achat unitaire | -50 × 25 € = -1 250 € | L'impact financier réel de l'écart sur la référence |
| Taux d'écart | (Écart en quantité / stock théorique) × 100 | (-50 / 1 200) × 100 = -4,17 % | L'écart ramené à une base comparable entre références |
| Taux de fiabilité des stocks | (Références comptées sans écart / total des références comptées) × 100 | (440 / 500) × 100 = 88 % | La proportion de lignes justes, indicateur clé de pilotage du stock |
Un taux d'écart de -4,17 % dépasse largement le seuil de tolérance et appelle une action. Le taux de fiabilité est l'indicateur le plus parlant pour piloter la performance d'un stock, et le plus souvent oublié : il mesure non pas le volume perdu, mais la proportion de lignes justes. Selon l'étude de référence de DeHoratius et Raman (Université de Chicago, 2004) portant sur 370 000 enregistrements, 65 % des fiches de stock analysées comportaient un écart : la fiabilité réelle d'un stock non outillé est donc souvent bien inférieure à ce que supposent les équipes.