Écart d'inventaire : définition, calcul et méthodes pour fiabiliser vos stocks

Écart d'inventaire : définition, calcul et méthodes pour fiabiliser vos stocks

Dans la plupart des entrepôts, le chiffre affiché par le logiciel de gestion et le nombre réellement présent dans les rayonnages ne coïncident jamais tout à fait. Cette différence entre stock théorique et stock réel, c'est l'écart d'inventaire. Il paraît anodin tant qu'il reste faible. Il devient coûteux dès qu'il s'installe : ruptures non anticipées, commandes passées en double, provisions comptables, heures perdues à chercher des références introuvables.

Combien d'unités manquent réellement dans votre stock aujourd'hui ? Comment mesurer cet écart, d'où vient-il, et surtout comment le ramener sous le seuil de tolérance ? Ce guide complet répond à ces questions, du calcul jusqu'aux étiquettes d'inventaire qui fiabilisent le comptage.

Qu'est-ce qu'un écart d'inventaire ?

Un écart d'inventaire est la différence constatée entre le stock théorique, enregistré dans le système de gestion, et le stock réel, compté physiquement lors d'un inventaire.

Il s'exprime en quantité ou en valeur. Un écart nul traduit des données de stock fiables ; un écart important révèle une perte de contrôle sur les flux de marchandises.

On parle indifféremment d'écart d'inventaire ou d'écart de stock. Dans les deux cas, le logiciel annonce une quantité que le comptage physique ne confirme pas.

Cet écart de stock concerne tous les secteurs qui gèrent des biens : logistique et entrepôt, industrie, grande distribution, santé, mais aussi la gestion du parc informatique et des immobilisations.

Il ne faut pas confondre l'écart d'inventaire avec la démarque inconnue. L'écart d'inventaire est le constat chiffré d'une différence. La démarque inconnue est la part de cet écart que l'on ne parvient pas à justifier, une fois les erreurs administratives corrigées : c'est la fraction réellement perdue, volée ou disparue sans trace. Une erreur inventaire de saisie se corrige ; une démarque inconnue, non.

Écart positif et écart négatif : quelle différence ?

Un écart négatif signifie qu'il manque des articles : le stock réel est inférieur au stock théorique. Un écart positif signifie un excédent : le stock réel dépasse le stock enregistré. Les deux sont des anomalies à traiter, car un excédent inexpliqué fausse autant la comptabilité qu'un manquant.

Type d'écartConstatCauses fréquentesConséquence principale
Écart négatifStock réel < stock théoriqueVol, casse non déclarée, sortie non saisie, erreur de préparationPerte financière, rupture, surpromesse client
Écart positifStock réel > stock théoriqueRéception non enregistrée, double comptage, retour non traité, erreur de saisieStock surévalué, erreur comptable et fiscale, surstockage masqué

L'écart négatif attire naturellement l'attention, car il se traduit par une perte directe. L'écart positif est plus insidieux : il donne une fausse impression de confort et conduit à des décisions d'achat erronées. Sur le plan comptable, un stock surévalué gonfle artificiellement l'actif du bilan et expose l'entreprise lors d'un contrôle. Les deux écarts doivent donc être analysés, documentés et régularisés.

Comment calculer un écart d'inventaire ?

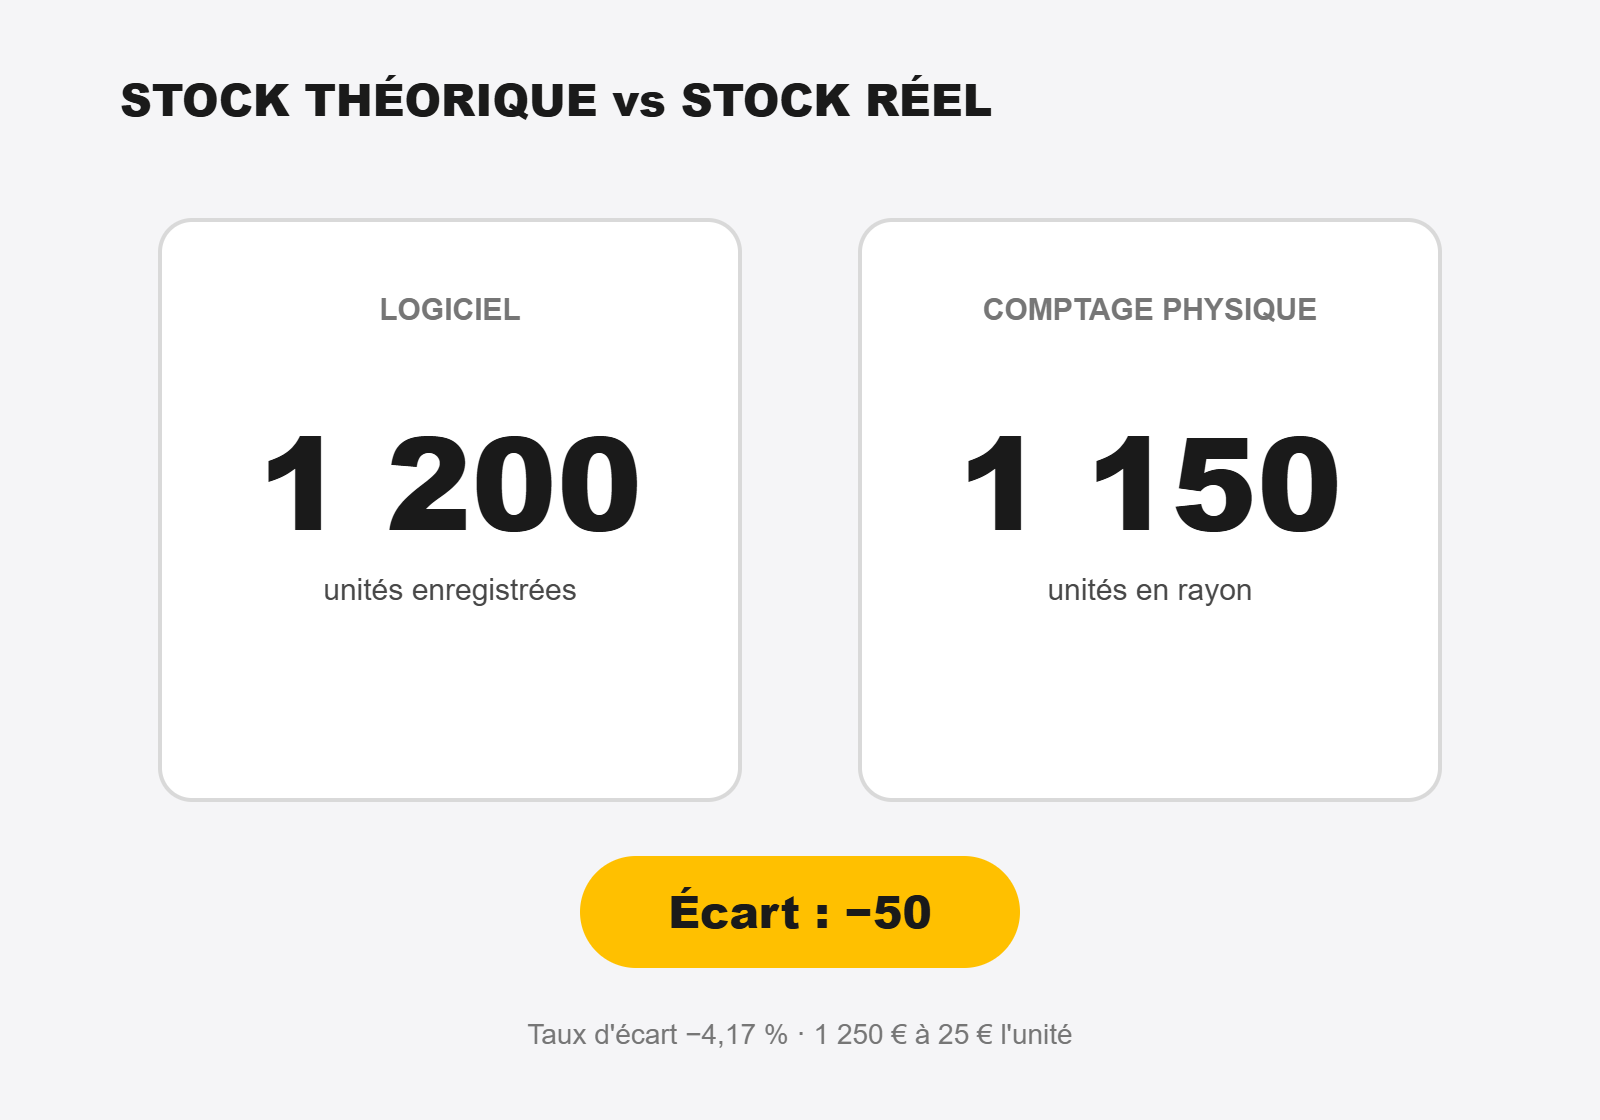
Le calcul de l'écart d'inventaire repose sur une soustraction simple : écart = stock réel - stock théorique. On le convertit ensuite en valeur, en multipliant par le prix d'achat unitaire, puis en taux, pour comparer les références entre elles et suivre la fiabilité des stocks dans le temps.

Exemple utilisé dans le tableau : le système annonce 1 200 unités, le comptage en trouve 1 150, au prix d'achat de 25 € l'unité. Sur l'ensemble de l'inventaire, 60 références sur 500 comptées présentent un écart.

IndicateurFormuleExempleCe qu'il mesure
Écart en quantitéStock réel - stock théorique1 150 - 1 200 = -50 unitésUn manquant (résultat négatif) ou un excédent (résultat positif)
Écart en valeurÉcart en quantité × prix d'achat unitaire-50 × 25 € = -1 250 €L'impact financier réel de l'écart sur la référence
Taux d'écart(Écart en quantité / stock théorique) × 100(-50 / 1 200) × 100 = -4,17 %L'écart ramené à une base comparable entre références
Taux de fiabilité des stocks(Références comptées sans écart / total des références comptées) × 100(440 / 500) × 100 = 88 %La proportion de lignes justes, indicateur clé de pilotage du stock

Un taux d'écart de -4,17 % dépasse largement le seuil de tolérance et appelle une action. Le taux de fiabilité est l'indicateur le plus parlant pour piloter la performance d'un stock, et le plus souvent oublié : il mesure non pas le volume perdu, mais la proportion de lignes justes. Selon l'étude de référence de DeHoratius et Raman (Université de Chicago, 2004) portant sur 370 000 enregistrements, 65 % des fiches de stock analysées comportaient un écart : la fiabilité réelle d'un stock non outillé est donc souvent bien inférieure à ce que supposent les équipes.
Quel taux d'écart d'inventaire est acceptable ?

Un taux d'écart inférieur à 1 % en valeur est considéré comme excellent. Entre 1 et 2 %, il reste acceptable mais doit être surveillé. Au-delà de 2 %, l'écart devient problématique et impose un audit des causes. Ces seuils varient selon le secteur et la valeur unitaire des articles.

Taux d'écart (en valeur)InterprétationAction recommandée
Moins de 1 %Excellent, stock fiableMaintenir les procédures en place
1 à 2 %AcceptableInventaires tournants, surveillance renforcée
Plus de 2 %ProblématiqueAudit des causes, fiabilisation de l'identification des biens

Ces repères doivent être croisés avec la réalité du secteur. Dans la distribution, la démarque inconnue représente à elle seule 1 à 3 % du chiffre d'affaires. Un taux jugé acceptable sur des consommables à faible valeur peut être inacceptable sur des équipements coûteux, où chaque unité manquante pèse lourd. L'enjeu n'est pas d'atteindre le zéro écart absolu, rarement réaliste, mais de maintenir un taux stable, maîtrisé et explicable.

Quelles sont les causes d'un écart d'inventaire ?

Les causes d'un écart d'inventaire se répartissent en quatre familles : les erreurs humaines de saisie et de comptage, le vol et la démarque inconnue, les erreurs logistiques de réception ou d'expédition, et la casse ou la péremption non enregistrées. L'étiquetage défaillant amplifie chacune d'elles.

Cause de l'écartPart typique de l'écart (ordre de grandeur secteur)Comment l'attaquer
Erreurs de saisie et de comptage0,5 à 1 %Automatiser la lecture, supprimer la saisie manuelle
Vol et démarque inconnue1 à 3 %Sécuriser les zones, tracer les mouvements
Dommages non signalés0,3 à 0,8 %Procédure de déclaration de casse
Erreurs de réception / expédition0,2 à 0,5 %Contrôle à réception, scan systématique
Péremption non traitée0,1 à 0,4 %Gestion FEFO, alertes de date

Derrière la plupart de ces causes se cache un dénominateur commun : une erreur inventaire d'identification. Une étiquette illisible, décollée ou mal lue, et le mouvement n'est pas enregistré au bon endroit. C'est précisément là que se joue la fiabilité, bien avant le logiciel.

Comment réduire les écarts d'inventaire ?

Pour réduire les écarts d'inventaire, il faut agir sur trois leviers : la fréquence de contrôle (inventaires tournants), la fiabilité de l'identification des biens (étiquettes durables, code-barres, RFID) et l'automatisation de la saisie via un terminal et un logiciel centralisé. Chaque levier supprime une source d'erreur.

1

Mettre en place des inventaires tournants

Plutôt qu'un inventaire annuel massif et source d'erreurs, les inventaires tournants comptent une partie du stock en continu, en priorisant les références à forte rotation ou à forte valeur. Les écarts sont détectés tôt, leur cause est encore identifiable, et la correction coûte moins cher.

2

Fiabiliser l'identification des biens

Un comptage ne vaut que ce que valent les étiquettes. Des étiquettes code-barres lisibles, résistantes et correctement posées éliminent les erreurs de lecture à la source. Pour les biens exposés (abrasion, froid, extérieur), des supports renforcés garantissent que l'identifiant reste lisible toute la durée de vie du bien.

3

Automatiser la saisie sur le terrain

La saisie manuelle est la première pourvoyeuse d'erreurs d'inventaire. Un terminal portable de lecture code-barres ou une application mobile de gestion d'inventaire enregistrent chaque mouvement en temps réel, sans ressaisie. L'écart entre le geste physique et la donnée système disparaît.

4

Passer à la RFID pour les volumes élevés

Au-delà d'un certain volume, le code-barres montre ses limites. Une solution RFID d'inventaire d'actifs permet de lire des centaines d'étiquettes par seconde, sans ligne de vue. Un inventaire qui prenait une journée se réalise en quelques minutes, avec une fiabilité très supérieure.

5

Centraliser dans un logiciel de gestion

Sans référentiel unique, les écarts se recréent. Un logiciel de gestion d'actifs comme SAM (SBE Asset Manager) centralise les mouvements, historise les écarts et permet de générer vos codes-barres et QR codes directement liés à chaque bien. Sur les parcs suivis en RFID, les déploiements accompagnés par SBE Direct montrent une réduction d'environ 90 % des erreurs de comptage et une fiabilité des stocks supérieure à 99 %.

Inventaire code-barres ou inventaire RFID : quelle technologie pour fiabiliser vos stocks ?

L'inventaire code-barres lit une étiquette à la fois, avec ligne de vue, pour un coût unitaire très faible. L'inventaire RFID lit des centaines d'étiquettes à distance et sans ligne de vue, pour une fiabilité proche de 99 %. Le code-barres convient aux volumes modérés et aux budgets maîtrisés ; la RFID aux inventaires fréquents et aux parcs importants.

CritèreInventaire code-barresInventaire RFID (UHF)
Mode de lectureUne étiquette à la fois, ligne de vue requiseLecture multi-tags, sans ligne de vue
VitesseQuelques unités par minutePlusieurs centaines de tags par seconde
PortéeContact à quelques centimètresPlusieurs mètres (jusqu'à 10 m en UHF)
Coût de l'étiquetteTrès faiblePlus élevé, justifié par le gain de temps
Idéal pourVolumes modérés, budget serréVolumes élevés, inventaires fréquents
Impact sur l'écartSupprime l'erreur de saisie manuelle.Fiabilité proche de 99 %, inventaire quasi instantané. Voir l'étiquette RFID UHF 65 x 35 mm

Les deux technologies répondent à la même norme de lisibilité des données, mais sur des périmètres différents. La RFID UHF s'appuie sur des standards internationaux : la norme ISO/IEC 18000-63 pour le protocole de communication et la norme ETSI EN 302 208 pour la bande 865-868 MHz utilisée en Europe. Ce cadre normatif garantit l'interopérabilité des étiquettes RFID et des lecteurs, quel que soit le fournisseur. L'étude conjointe de l'Auburn University RFID Lab et de GS1 US (2018) a mesuré une précision d'inventaire portée à près de 99 % après déploiement RFID, contre une moyenne bien plus basse en comptage manuel.

Le choix n'est pas binaire. Beaucoup d'entreprises conservent le code-barres sur les consommables à faible valeur et basculent en RFID sur les actifs critiques. Pour cadrer votre contexte, consultez notre page inventaire et traçabilité RFID.

Lequel est fait pour vous ?

Si votre priorité est…Choisissez…
Un coût d'étiquette minimal sur de gros volumes de consommablesL'inventaire code-barres
Un inventaire complet en quelques minutes, répété souventL'inventaire RFID UHF
Le suivi d'actifs à forte valeur (parc IT, immobilisations)La RFID couplée à un logiciel de gestion d'actifs
Une transition progressive sans tout changerUne approche mixte code-barres + RFID

Maîtriser un écart d'inventaire ne tient pas à un comptage plus fréquent, mais à une chaîne fiable de bout en bout : une identification lisible, une saisie automatisée et un référentiel unique. Commencez par mesurer votre taux d'écart et votre taux de fiabilité réels, identifiez la cause dominante, puis traitez-la à la racine avec l'outil adapté à votre volume. C'est en fiabilisant l'identification des biens qui réduisent durablement l'écart d'inventaire, et non en recomptant un stock qui ment.

FAQ

Quelle est la différence entre un écart d'inventaire et la démarque inconnue ?▾

L'écart d'inventaire est le constat chiffré d'une différence entre stock théorique et stock réel. La démarque inconnue en est la part que l'on ne parvient pas à justifier après correction des erreurs administratives. Autrement dit, tout écart n'est pas de la démarque : une erreur de saisie se régularise, alors que la démarque inconnue correspond à une perte réelle (vol, disparition). Dans la distribution, cette démarque représente 1 à 3 % du chiffre d'affaires. Réduire l'une commence toujours par fiabiliser la mesure de l'autre.

Quel taux d'écart d'inventaire est considéré comme acceptable ?▾

En valeur, un taux inférieur à 1 % est excellent, un taux de 1 à 2 % reste acceptable, et au-delà de 2 % l'écart devient problématique. Ces seuils sont des repères : sur des équipements à forte valeur unitaire, la tolérance est plus basse, car chaque unité manquante pèse lourd. L'objectif réaliste n'est pas le zéro écart, mais un taux stable et explicable, suivi dans le temps via le taux de fiabilité des stocks.

Comment justifier un écart d'inventaire en comptabilité ?▾

Un écart doit être documenté puis régularisé. On rapproche les mouvements, on recherche l'origine (erreur de saisie, casse, vol, retour non traité), on conserve les justificatifs, puis on passe l'écriture de régularisation qui aligne le stock comptable sur le stock physique. Un écart positif inexpliqué est aussi sensible qu'un écart négatif, car il surévalue l'actif du bilan. Une traçabilité fine des mouvements, assurée par la saisie automatisée, est la meilleure pièce justificative.

À quelle fréquence faut-il réaliser un inventaire pour limiter les écarts ?▾

L'inventaire annuel légal ne suffit pas à maîtriser les écarts, car il détecte les anomalies trop tard. Les inventaires tournants, qui comptent en continu une fraction du stock, détectent les écarts pendant que leur cause est encore identifiable. La fréquence se module selon la valeur et la rotation : hebdomadaire sur les références critiques, mensuelle ou trimestrielle sur le reste. La RFID permet d'augmenter fortement cette fréquence sans alourdir la charge de travail.

La RFID élimine-t-elle vraiment les écarts d'inventaire ?▾

La RFID ne supprime pas tout écart, mais elle en élimine la principale cause : l'erreur humaine de saisie et de comptage. L'étude Auburn University RFID Lab et GS1 US (2018) a mesuré une précision d'inventaire portée à près de 99 %. Elle ne détecte toutefois pas un article endommagé ou physiquement mal rangé. Combinée à des inventaires tournants et à un logiciel centralisé, elle fiabilise durablement les stocks.

See the author's articles
Melissa Oumaouche

Rédactrice web SEO | +5 ans d'expérience dans la création de contenus optimisés pour les moteurs de recherche. Aujourd'hui Responsable Marketing & Produit chez SBE Direct, elle pilote le positionnement du catalogue produit sur le site e-commerce et les marketplaces, la stratégie de contenu SEO en coordination avec le pôle marketing dont elle est responsable. 

Nous utilisons des cookies pour améliorer votre expérience.